Cambriolage : combien coûte-t-il vraiment et comment protéger son logement ?
Mis à jour le 30/10/2026 - Par Séverine Fauchille
Un cambriolage ne se limite pas à la disparition de quelques objets de valeur. Porte fracturée, serrure à remplacer, mobilier endommagé, biens dérobés… La facture peut rapidement grimper, même lorsque le logement est assuré. Alors, combien coûte réellement un cambriolage, que rembourse l'assurance habitation et quelles solutions permettent de réduire les risques ?
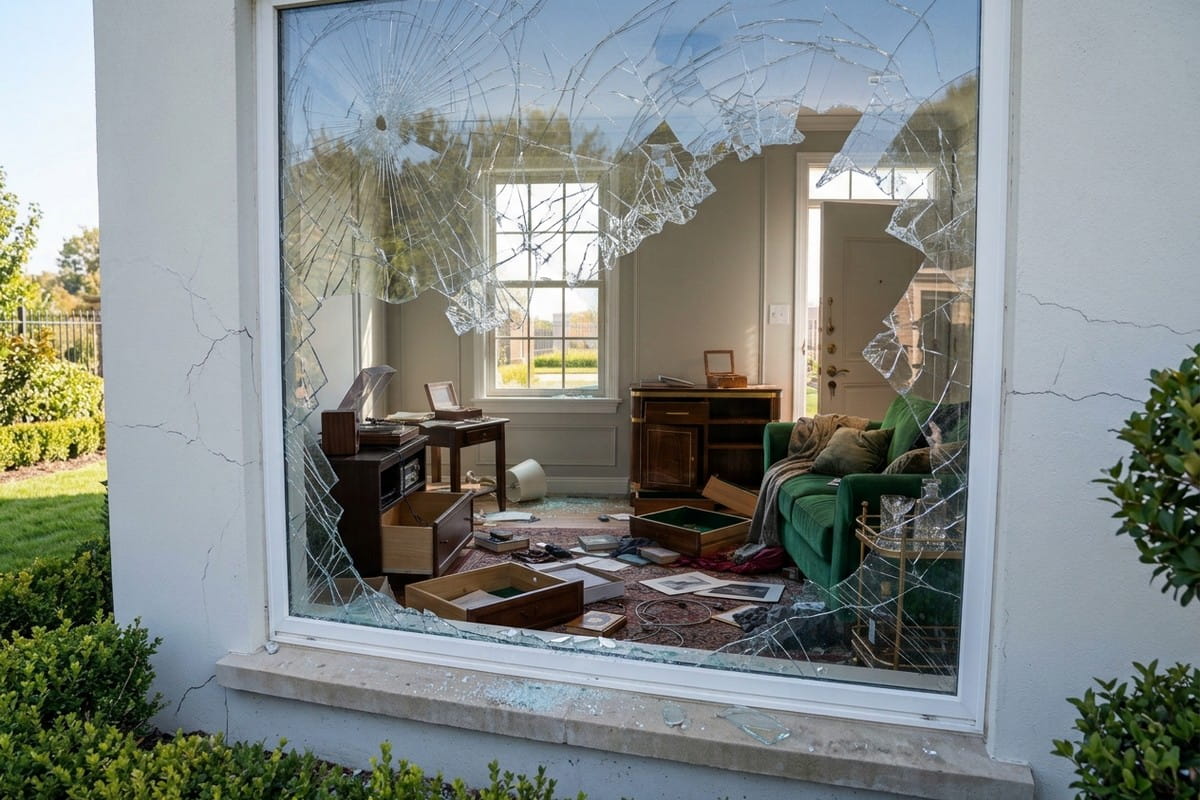
- un cambriolage peut représenter plusieurs milliers d'euros de pertes, entre les objets volés et les dégradations du logement ;
- l'assurance habitation peut indemniser les dommages, mais des franchises, plafonds et exclusions peuvent limiter le remboursement ;
- une télésurveillance peut compléter les dispositifs de sécurité classiques, à condition de comparer les prestations, les tarifs et les engagements.
Combien coûte réellement un cambriolage en France ?
Des cambriolages toujours nombreux malgré une baisse en 2025
Selon le Service statistique ministériel de la sécurité intérieure (SSMSI), les cambriolages de logements enregistrés par la police et la gendarmerie ont diminué de 3 % en 2025 par rapport à 2024.
Cette baisse ne signifie toutefois pas que le risque a disparu. Les chiffres officiels comptabilisent les faits enregistrés par les forces de l'ordre, et non l'ensemble des cambriolages effectivement subis.
Des dépenses qui dépassent les objets volés
Le coût d'un cambriolage dépend de nombreux facteurs : la valeur des biens dérobés, les dégâts causés lors de l'intrusion et les éventuelles dépenses nécessaires pour sécuriser rapidement le logement.
Plusieurs postes peuvent alourdir la facture :
- les objets volés : bijoux, appareils électroniques, espèces ou équipements de valeur ;
- les dégradations : porte forcée, fenêtre brisée, serrure détériorée ou mobilier abîmé ;
- les interventions d'urgence : serrurier, remplacement d'une porte ou fermeture provisoire ;
- les dépenses restant à charge après l'intervention de l'assurance.
Exemple concret : imaginons un foyer qui subit 2 500 € de vols, 900 € de réparations et 300 € de frais de sécurisation. Le préjudice matériel atteint alors 3 700 €, avant toute indemnisation.
Il s'agit d'un exemple illustratif, et non du coût moyen national d'un cambriolage. Le montant réel varie fortement selon les situations.
À ces pertes financières peut également s'ajouter un préjudice psychologique : sentiment d'insécurité, troubles du sommeil ou difficulté à retrouver sa tranquillité dans son logement.
Cambriolage : que rembourse réellement l'assurance habitation ?
La garantie vol n'est pas toujours incluse
Contrairement à une idée répandue, tous les contrats d'assurance habitation ne couvrent pas automatiquement le vol et le cambriolage.
La garantie vol est généralement présente dans les contrats multirisques habitation, mais ses conditions varient selon les assureurs.
Avant de compter sur une indemnisation, il faut notamment vérifier :
- les événements couverts : effraction, escalade, intrusion par ruse ou autres situations prévues au contrat ;
- les biens assurés et les plafonds applicables aux objets de valeur ;
- les exigences de sécurité, comme la présence de serrures ou de fermetures adaptées ;
- la franchise et les modalités d'évaluation des biens, notamment la vétusté.
Un assureur peut ainsi limiter ou refuser certaines indemnisations lorsque les conditions contractuelles de la garantie ne sont pas réunies.
Pourquoi l'indemnisation peut-elle être inférieure au préjudice ?
Même lorsque le cambriolage est couvert, le montant remboursé ne correspond pas nécessairement au prix d'achat des biens volés.
L'assureur peut appliquer une déduction pour vétusté, des plafonds de garantie et une franchise.
Pour faciliter les démarches, il est important de conserver les factures, photographies et justificatifs permettant de prouver l'existence et la valeur des objets.
En cas de cambriolage : prévenez les forces de l'ordre, déposez plainte et déclarez le sinistre à votre assureur. Le délai contractuel de déclaration d'un vol ne peut être inférieur à 2 jours ouvrés à compter de sa découverte.
Comment protéger son logement contre les cambriolages ?
Renforcer les accès et adopter les bons réflexes
La prévention commence par des mesures relativement simples : sécuriser les portes et les fenêtres, éviter de laisser des objets de valeur visibles et vérifier systématiquement les accès avant de quitter son domicile.
Lors d'une absence prolongée, il est également préférable de ne pas annoncer publiquement ses dates de départ et de demander à une personne de confiance de surveiller le logement.
Ces précautions ne garantissent pas l'absence de cambriolage, mais elles peuvent contribuer à réduire les opportunités d'intrusion.
La télésurveillance, une protection complémentaire
Contrairement à une alarme autonome, qui déclenche principalement une sirène ou une notification, un système de télésurveillance repose sur une surveillance à distance des alertes.
Selon l'offre choisie, le dispositif peut comprendre des détecteurs d'ouverture ou de mouvement, une centrale d'alarme, une application mobile et un service de traitement des alertes.
En cas de déclenchement, un opérateur peut procéder à une vérification de la situation, appelée levée de doute, puis appliquer les procédures d'intervention prévues au contrat.
La télésurveillance ne garantit pas qu'un cambriolage sera empêché. Son intérêt réside notamment dans la détection d'une intrusion et la prise en charge des alertes, y compris lorsque les occupants sont absents.
Télésurveillance : comment comparer les offres et leurs tarifs ?
Les offres de télésurveillance varient selon les équipements inclus, les prestations proposées et les conditions d'abonnement.
Pour choisir une solution adaptée à votre logement et à votre budget, plusieurs critères méritent d'être examinés :
- le prix total : abonnement mensuel, frais d'installation, achat ou location du matériel ;
- les équipements fournis : détecteurs de mouvement, capteurs d'ouverture, sirène, caméras ou application mobile ;
- les services inclus : surveillance 24 h/24, levée de doute, intervention d'un agent de sécurité et assistance ;
- les conditions contractuelles : durée d'engagement, frais de résiliation anticipée et restitution du matériel.
Des prestataires comme Verisure, Sector Alarm ou Homiris proposent différentes solutions pour sécuriser un appartement ou une maison. Pour identifier celle qui correspond le mieux à vos besoins, consultez notre guide comparatif des offres de télésurveillance.
Comment résilier son ancien abonnement de télésurveillance ?
Vous souhaitez changer de prestataire ? Avant de résilier votre contrat actuel, vérifiez sa durée d'engagement, le préavis éventuel et les frais de résiliation anticipée. Pensez également à organiser l'installation de votre nouveau dispositif pour éviter une période sans protection.
Avec Resilier.com, vous pouvez envoyer votre lettre de résiliation en recommandé avec accusé de réception, directement en ligne, sans vous déplacer. Vous disposez ainsi d'une preuve de votre démarche en cas de contestation.
Résilier sa télésurveillance en 2 min